Рубрика: Новости

  • Факторинг для бизнеса: как получить деньги за поставку до оплаты покупателем
    Факторинг для бизнеса: как получить деньги за поставку до оплаты покупателем

    Отсрочка платежа помогает компаниям привлекать клиентов и увеличивать объем продаж, но одновременно может создавать кассовые разрывы: товар уже отгружен или услуга оказана, а деньги от покупателя поступят только через несколько недель или месяцев. Один из инструментов, который позволяет не ждать оплаты, — факторинг.

    Факторинг — это финансирование под уступку права требования платежа. Поставщик отгружает товар или оказывает услугу с отсрочкой, а фактор предоставляет ему финансирование до момента оплаты со стороны покупателя.

    В зависимости от условий сделки фактор может профинансировать до 90–100% суммы поставки. Когда покупатель оплачивает задолженность, поставщик получает оставшуюся сумму за вычетом комиссии фактора.

    Таким образом, компания может продолжать закупки, выполнять новые заказы и поддерживать оборот, не дожидаясь поступления денег по уже закрытым поставкам.

    Кому подходит факторинг

    Факторинг актуален прежде всего для компаний, которые регулярно работают с отсрочкой платежа в B2B. Это могут быть производственные и торговые предприятия, а также поставщики услуг.

    Инструмент особенно полезен, когда объем продаж растет, а вместе с ним увеличивается и сумма средств, временно «замороженных» в дебиторской задолженности.

    При этом факторинг отличается от классического кредита: финансирование привязано к конкретным поставкам и ожидаемой оплате со стороны покупателя.

    Какой факторинг выбрать
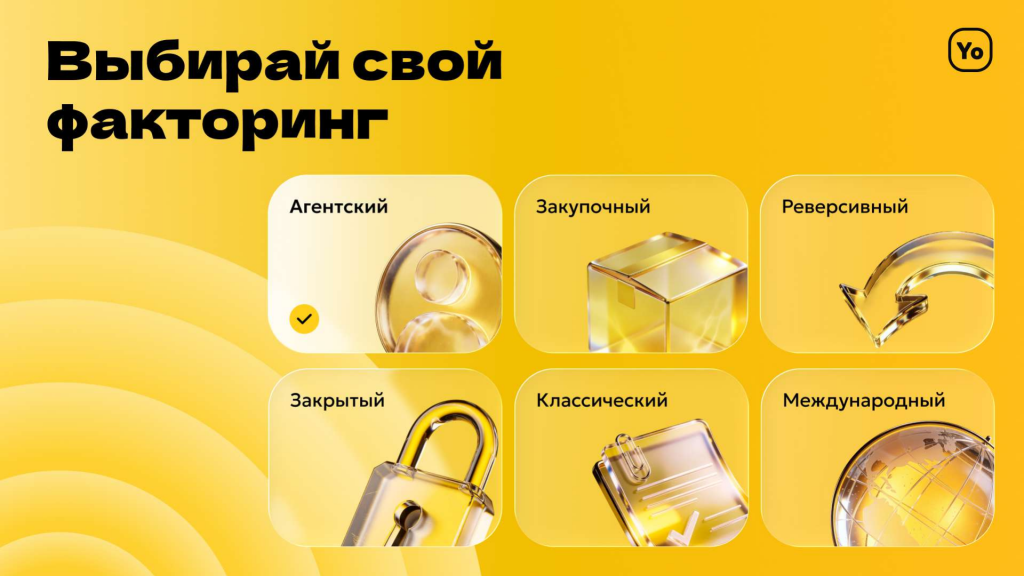
    Факторинговые решения отличаются по структуре сделки, ее инициатору и степени раскрытия информации покупателю.

    Классический факторинг инициирует поставщик после отгрузки. Фактор финансирует поставку, не дожидаясь установленного срока оплаты.

    Агентский факторинг предполагает, что инициатором выступает покупатель. В рамках одного договора фактор может финансировать поставки сразу от нескольких поставщиков.

    Закупочный факторинг используется, когда фактор перечисляет средства непосредственно поставщикам, а покупатель рассчитывается с фактором позднее.

    Реверсивный факторинг также строится вокруг покупателя: крупный заказчик подключает своих поставщиков к финансированию. Такой вариант может быть востребован, в частности, если у поставщиков нет собственного достаточного лимита финансирования в банке.

    Закрытый факторинг предполагает, что покупатель не уведомляется об уступке требования, а расчеты проходят через номинальный счет.

    Международный факторинг применяется в сделках, где поставщик и покупатель являются резидентами разных стран.

    Таким образом, выбор конкретного продукта зависит от структуры сделки, роли ее участников, условий расчетов и требований к раскрытию информации.

    Факторинг или кредит: в чем разница

    И факторинг, и кредит позволяют компании привлечь финансирование, однако механизм и условия использования этих инструментов различаются.

    При кредитовании банк оценивает финансовое состояние заемщика и в зависимости от продукта может потребовать залог или поручительство. При факторинге основой финансирования выступает дебиторская задолженность — то есть ожидаемый платеж покупателя.

    Различается и принцип формирования лимита. Кредитный лимит определяется условиями кредитования, тогда как объем факторингового финансирования может увеличиваться вместе с объемом продаж и дебиторской задолженностью.

    Еще одно отличие связано со сроком использования средств. При факторинге финансирование привязано к конкретной поставке и действует до момента оплаты покупателем. Кредит предоставляется на срок, установленный договором, и может использоваться для более широкого круга задач.

    Отличается и подход к оценке сделки. При факторинге учитывается не только поставщик, но и платежеспособность его дебиторов — покупателей, которые должны оплатить поставку.

    Поэтому инструменты решают разные финансовые задачи: факторинг ориентирован на финансирование поставок с отсрочкой платежа, а кредит может использоваться для более широкого круга целей, не связанных непосредственно с конкретной дебиторской задолженностью.

    Факторинг на YoFin

    На YoFin доступны различные факторинговые решения, поэтому подобрать продукт можно с учетом структуры конкретной сделки: кто выступает инициатором, как организованы расчеты между сторонами и должен ли покупатель знать об уступке требования.

    Для бизнеса факторинг становится инструментом управления оборотным капиталом: компания получает доступ к деньгам за поставку раньше установленного срока оплаты и может направлять их на дальнейшую работу, не останавливая оборот из-за ожидания платежа от покупателя.
  • От проекта к финансовой стратегии: YoFin протестировал новый формат работы с предпринимателями

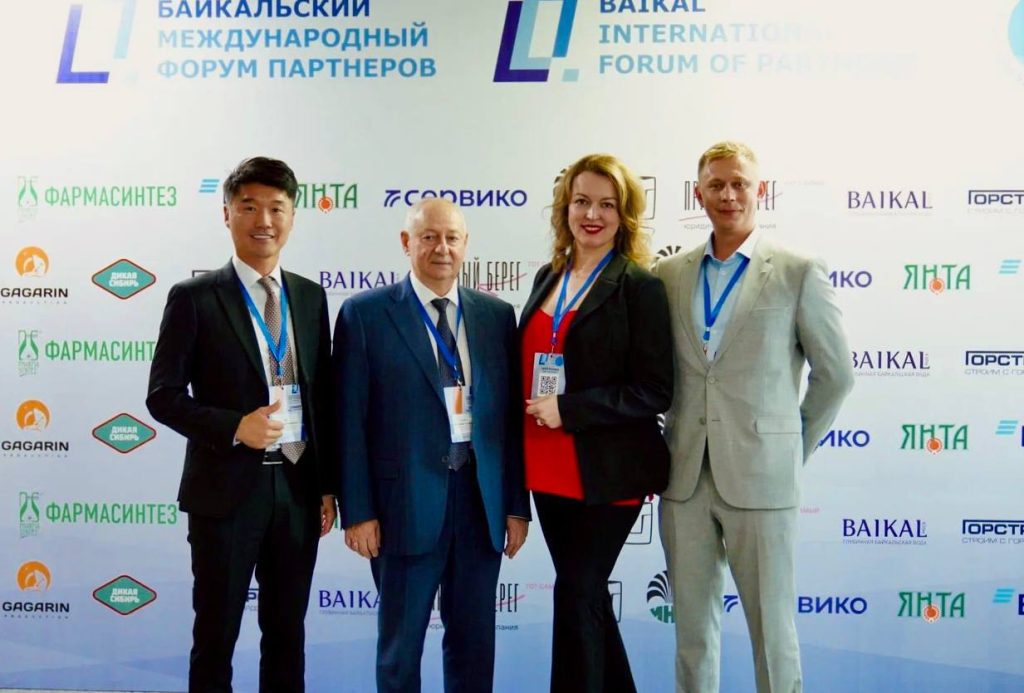
    В рамках Байкальского международного форума партнеров в Иркутске команда YoFin провела первую экспериментальную питч-сессию для предпринимателей в новом формате.

    Один проект — несколько сценариев

    Для пилотной сессии были отобраны более 10 проектов, над которыми работали эксперты по привлечению банковского финансирования, мерам государственной поддержки, инвестициям через ПИФы и частным инвестициям.

    В ходе обсуждения эксперты разбирали экономику проектов, оценивали возможные источники финансирования и определяли, какие задачи необходимо решить в первую очередь.

    В некоторых случаях предпринимателю рекомендовали сначала использовать меры государственной поддержки. Это позволяет улучшить экономику проекта и только после этого привлекать инвестиции.

    Другой участник обратился с предложением о продаже бизнеса из-за высокой долговой нагрузки. В этом случае первым шагом стало предложение рефинансировать действующий кредит по высоким ставкам. Снижение долговой нагрузки может повысить привлекательность бизнеса и для потенциальных инвесторов.

    Таким образом предприниматель получает понимание последовательности действий: что сделать сейчас, какой инструмент использовать следующим и когда проект будет готов к привлечению инвестиций.

    Формат получил поддержку региональных ТПП

    Пилотная сессия получила положительную обратную связь от участников. Формат также поддержали представители Торгово-промышленных палат Иркутской области, Республики Коми и Тюменской области.

    По итогам встречи принято решение сделать такие сессии регулярными. 

    Сейчас организаторы выбирают следующий регион и формируют пул потенциальных проектов для участия.

    Отдельно — о площадке

    Питч-сессия прошла в рамках Байкальского международного форума партнеров — масштабной деловой площадки, объединившей представителей органов власти, бизнеса и финансового сектора.

    В форуме приняли участие руководство региона, представители федеральных и региональных органов власти, дипломатические делегации Китая, Монголии и Беларуси, а также руководство Торгово-промышленной палаты РФ и региональных палат.

    Для YoFin участие в форуме стало возможностью не только обсудить вопросы доступности финансовых инструментов для МСП, но и протестировать на практике новый формат взаимодействия с предпринимателями.

  • Цифровизация банков: сколько стоят технологии и зачем они нужны бизнесу

    Цифровизация банковского сектора перешла из категории перспективных направлений в практическую задачу. Но вместе с новыми возможностями перед банками все чаще возникает вопрос: какие технологии действительно нужны рынку и насколько оправданы затраты на их внедрение?

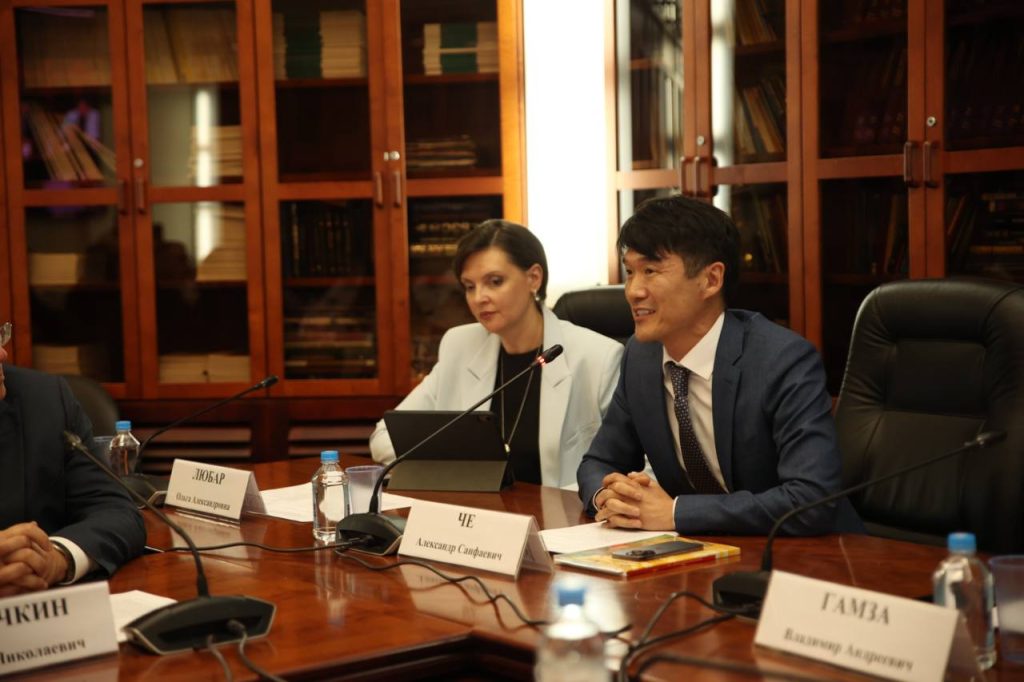
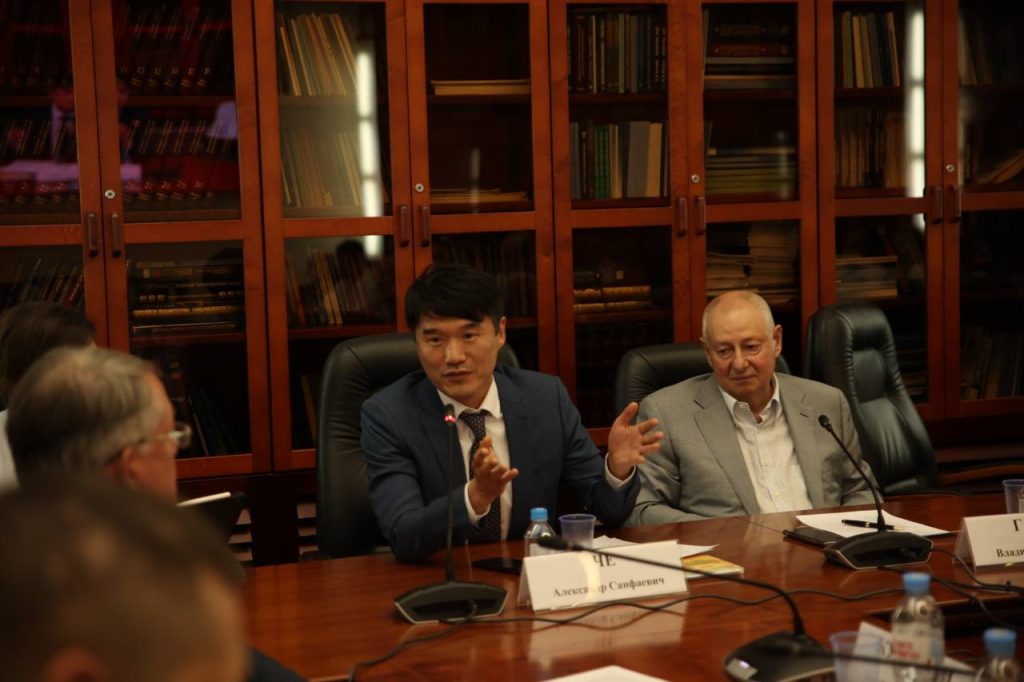
    Эти вопросы стали ключевыми на круглом столе «Цифровая трансформация финансового сектора: инструменты для МСБ», который прошел 28 июля 2026 года в ТПП РФ. В заседании Комиссии по развитию региональных, средних и малых банков Совета ТПП РФ по финансовому рынку и инвестициям приняли участие представители Банка России, банковского сообщества, технологических компаний и институтов развития.

    Цифровизация для региональных банков: вопрос не только технологий

    Открывая заседание, председатель Совета ТПП РФ по финансовому рынку и инвестициям Владимир Гамза отметил, что высокий уровень цифровизации крупных банков пока не означает достижения высокого уровня развития цифровых сервисов во всей банковской системе. Особенно это заметно в сегменте финансирования малого и среднего бизнеса.

    Директор Департамента проектной и инвестиционной деятельности ТПП РФ Елена Медведева также подчеркнула важность более активного вовлечения региональных банков в финансирование проектов и развития проектного финансирования в регионах.

    По словам советника президента ТПП РФ Дмитрия Курочкина, цифровой рубль, искусственный интеллект и платформенные решения постепенно становятся для финансового рынка не просто новыми инструментами, а важными условиями конкурентоспособности.

    При этом для небольших и региональных банков цифровизация связана не только с поиском новых возможностей, но и с серьезными затратами. Именно поэтому особенно актуальным становится поиск решений, которые можно внедрять без создания дорогостоящей инфраструктуры с нуля.

    Цифровой рубль: инфраструктура есть, теперь нужна экономика

    Начальник Управления платежных систем и расчетов Главного управления Банка России по ЦФО Ольга Любар рассказала о цифровом рубле как о новой форме национальной валюты, эмитируемой Банком России.

    Среди его потенциальных преимуществ — снижение стоимости и ускорение расчетов, возможность использования смарт-контрактов и развитие трансграничных платежей.

    Исполнительный вице-президент Ассоциации российских банков Павел Неумывакин отметил, что затраты небольших банков на внедрение цифрового рубля могут достигать 100 млн рублей — суммы, сопоставимой с их годовой прибылью.

    Поэтому вместе с развитием технологии возникает и другой вопрос: как сделать ее внедрение экономически оправданным? Одним из возможных решений может стать создание универсальных инструментов, которые позволят банкам снизить стоимость цифровизации.

    Сама по себе технология не создает экономического эффекта. Она должна быть встроена в работающую бизнес-модель и решать конкретную задачу.

    ИИ не исправит неэффективный процесс

    Этот же принцип работает и с искусственным интеллектом.

    Бизнес-стратег Софья Яблочкина представила практические кейсы применения ИИ в банковских процессах: от автоматизации подготовки документов и отчетности до анализа договоров и конкурентной среды.

    При этом, по ее мнению, региональным банкам необязательно повторять путь крупнейших игроков рынка. Начать можно с небольших пилотных проектов и использовать существующую банковскую инфраструктуру для решения конкретных задач.

    Генеральный директор Droog.ai, экс-вице-президент QIWI и экс-коммерческий директор Яндекса Алексей Баринский также призвал не рассматривать ИИ как самоцель. По его словам, технологическая гонка только начинается, поэтому банкам не стоит принимать решения из страха отстать от рынка или рассчитывать на обещания сверхбыстрого внедрения.

    Еще один важный вопрос — качество данных. Председатель Комиссии по развитию партнерского и проектного финансирования Ренат Хилажев обратил внимание: даже самые современные алгоритмы не дадут качественного результата, если исходные данные недостоверны.Одним из возможных решений может стать прямой обмен данными между бухгалтерскими системами бизнеса и банками. Этот подход позволяет сократить количество посредников и повысить качество информации, на основе которой принимаются финансовые решения.

    О возможностях такого подхода рассказала представитель компании «Смартан» группы 1С Мария Михайленко. Сегодня в системах 1С содержатся данные миллионов субъектов малого бизнеса, а их обработка может использоваться для более точной оценки рисков и развития банковского скоринга.

    Цифровизация не всегда требует разработки с нуля

    Технологии уже позволяют автоматизировать значительную часть процессов, связанных с оценкой заявок и принятием решений по финансированию.

    Так, исполнительный директор Московского гарантийного фонда Антон Купринов рассказал, что цифровизация процедур позволила значительно ускорить работу с заявками МСП: сегодня 98% поручительств Фонда оформляются по ускоренной процедуре.

    При этом цифровизация — это не только автоматизация отдельных операций. Она может менять саму инфраструктуру взаимодействия банков, бизнеса и финансовых платформ.

    Именно поэтому одним из направлений дальнейшей работы Комиссии станет развитие цифровых банковских продуктов, стандартизация процессов и внедрение готовых решений, которые региональные банки смогут использовать уже сейчас.

    Цифровой кредитный конвейер YoFin

    В рамках заседания председатель Комиссии, генеральный директор финансового маркетплейса YoFin Александр Че представил итоги работы и рассказал о создании четырех рабочих групп.

    В качестве практического вклада в работу Комиссии Александр Че объявил о предоставлении неисключительной лицензии на цифровой кредитный конвейер YoFin за 1 рубль.

    Решение позволит региональным банкам оцифровывать кредитные продукты и интегрировать их с финансовыми маркетплейсами без необходимости самостоятельно создавать всю технологическую инфраструктуру.

    Это пример того, как профессиональная кооперация может снижать стоимость цифровизации. Вместо того чтобы тратить ресурсы на разработку базовых технологических решений, банки могут сосредоточиться на своих продуктах, экспертизе и работе с клиентами.

    По итогам заседания участники договорились продолжить работу по оцифровке мер государственной поддержки, стандартизации банковских продуктов и внедрению ИИ-решений в региональных банках.

    Если экспертиза и банковский продукт уже есть, не всегда нужно заново создавать инфраструктуру для их масштабирования. Готовые решения позволяют быстрее выводить продукты на рынок и направлять ресурсы туда, где они действительно создают новую ценность.

    Подробнее о заседании и выступлениях участников — в материале ТПП РФ

  • Как регионы превращают экономические вызовы в возможности

    Региональный бизнес продолжает адаптироваться к изменившимся экономическим условиям. Вместо сокращения деятельности компании перестраивают процессы, инвестируют в автоматизацию и ищут новые возможности для повышения эффективности.

    Эти тенденции обсуждались на встрече представителей бизнеса и финансового сектора в Орле с участием представителей Банка России.

    В заседании принял участие Александр Че — основатель финансового маркетплейса YoFin, председатель Комиссии по развитию региональных, средних и малых банков ТПП РФ. 

    На встрече также присутствовали Рустэм Хабибович Марданов, начальник Главного управления ЦБ в ЦФО, и Владимир Андреевич Гамза, председатель Совета по финансово-промышленной и инвестиционной политике ТПП РФ.

    Бизнес адаптируется к новым условиям

    Компании не только сохраняют рабочие места, но и пересматривают внутренние процессы, внедряют автоматизацию и ищут способы работать эффективнее.

    Этому способствует и жесткая денежно-кредитная политика: рынок «охладился», а бизнесу приходится внимательнее оценивать эффективность своих моделей.

    Логистика остается управляемым фактором

    Среди актуальных рисков для бизнеса сегодня — рост стоимости топлива и логистические сложности. Однако, по оценкам Банка России, доля транспортировки в конечной стоимости товара не превышает 5%.

    Даже при росте тарифов логистика не становится критическим фактором для большинства компаний. Это сохраняет пространство для дальнейшего смягчения денежно-кредитных условий.

    Финансовые инструменты есть, но не все могут ими воспользоваться

    При этом одна из ключевых проблем для малого и среднего бизнеса связана не столько с отсутствием финансовых инструментов, сколько с их доступностью.

    Сегодня значительная часть таких инструментов работает при поддержке государства. Однако предприниматели сталкиваются с двумя ограничениями: недостаточными лимитами и недостатком информации о доступных мерах поддержки.

    В результате возможности, которые уже существуют на рынке, не всегда доходят до тех, кому они необходимы.

    Как сделать меры поддержки доступнее

    Для развития МСП важно не только создавать новые меры поддержки, но и обеспечивать их интеграцию в финансовые продукты.

    Именно поэтому одна из задач YoFin — сделать меры поддержки более заметными и доступными для предпринимателей, интегрируя их в кредитные продукты банков-партнеров.

  • Итоги конкурса «Лучшая банковская программа для МСП – 2026»

    Руководитель финансовой платформы Александр Че принял участие в работе экспертного совета XI федерального конкурса «Лучшая банковская программа для МСП – 2026». Мероприятие прошло 29 мая в Конгресс-центре Торгово-промышленной палаты РФ.

    Конкурс проводится в рамках Национальной премии «Золотой Меркурий» при поддержке Банка России, Совета Федерации, Госдумы, Минэкономразвития, ВЭБ.РФ и Корпорации МСП.
    Цель инициативы — выявить и продвинуть банковские продукты, которые реально помогают развитию малого и среднего бизнеса. В 2026 году на конкурс была подана 31 заявка от федеральных и региональных банков, представивших 90 программ и сервисов для предпринимателей.

    Ключевая особенность конкурса — решающая роль бизнеса в выборе победителей. По словам вице-президента ТПП РФ Елены Дыбовой, финал фактически стал обратной оценкой банковских продуктов со стороны прямых пользователей. Экспертный совет, в который вошел Александр Че, оценивал программы банков-финалистов наряду с открытым голосованием предпринимателей.

    «Для YoFin участие в экспертном совете — это возможность на площадке ТПП РФ вместе с лидерами рынка оценивать реальную пользу банковских программ для МСП. Мы видим свою задачу в том, чтобы помогать бизнесу ориентироваться в финансовых инструментах, а банкам — делать эти инструменты действительно эффективными», — прокомментировал Александр Че.

    По итогам 2026 года победителями стали Банк ВТБ и Банк «Центр-инвест». Также в специальных номинациях отмечены «Левобережный», ТБанк и Сбербанк.

  • Обсудили проблемы финансирования МСП на встрече ЦБ в Воронеже

    Александр Че принял участие в стратегической сессии с представителями бизнеса и Банка России в столице Черноземья. Ключевой тезис YoFin: рынок переполнен финансовыми продуктами, но реального доступа к деньгам для малого и среднего бизнеса практически нет. МСБ не должен самостоятельно разбираться в банковских лабиринтах.

    Особо ценным стало выступление члена совета директоров ЦБ Рустема Марданова, который объяснил логику денежно-кредитной политики с практическими рекомендациями и без сухих циркуляров. Презентация YoFin стала логичным продолжением доклада регулятора: продуктов на рынке действительно много, но быстро подобрать подходящий инструмент под текущие задачи бизнеса умеет далеко не каждый.

    В мероприятии также приняли участие губернатор Воронежской области Александр Гусев, управляющий Отделением Банка России по Воронежской области Андрей Курбатов, президент ТПП Воронежской области Роман Деев и председатель Совета по инвестиционной политике ТПП РФ Гамза Владимир Андреевич.

    Главный итог встречи — договорённость о проведении совместного форума в октябре 2026 г. и подписании соглашения о сотрудничестве.

    Синергия Центробанка, цифровых платформ и предпринимателей — единственный способ сделать капитал по-настоящему доступным.

    https://vk.com/away.php?to=https%3A%2F%2Ftppvo.ru%2Fnovosti%2Ftppvo%2Fv-tpp-voronezhskoj-oblasti-proshla-vstrecha-prezidenta-palaty-romana-deeva-chlenom-pravlenija-tpp-rf&utf=1

  • YoFin на первом теннисном турнире LUCKY TENNIS CUP

    Финансовый маркетплейс YoFin принял участие в первом теннисном турнире LUCKY TENNIS CUP. Мероприятие прошло при поддержке инвестфонда OctoFunds и благотворительного фонда «Лаки».

    Участниками турнира стали топ-предприниматели, инвесторы и бизнес-ангелы — аудитория, для которой теннис органично перекликается с деловой культурой. В теннисе, как и в бизнесе, важна дисциплина, уважение к сопернику и умение принимать молниеносные решения в условиях высокой динамики.

    Финалом турнира стала церемония награждения, где лучшие игроки получили статуэтки. Благодарим команду OctoFunds и фонда «Лаки» за партнерство, помощь и поддержку инициативы. Будем и дальше объединять бизнес-сообщество вокруг здорового образа жизни и взаимовыгодного сотрудничества.

  • ИИ в кредитовании МСП: не замена банку, а навигатор для бизнеса

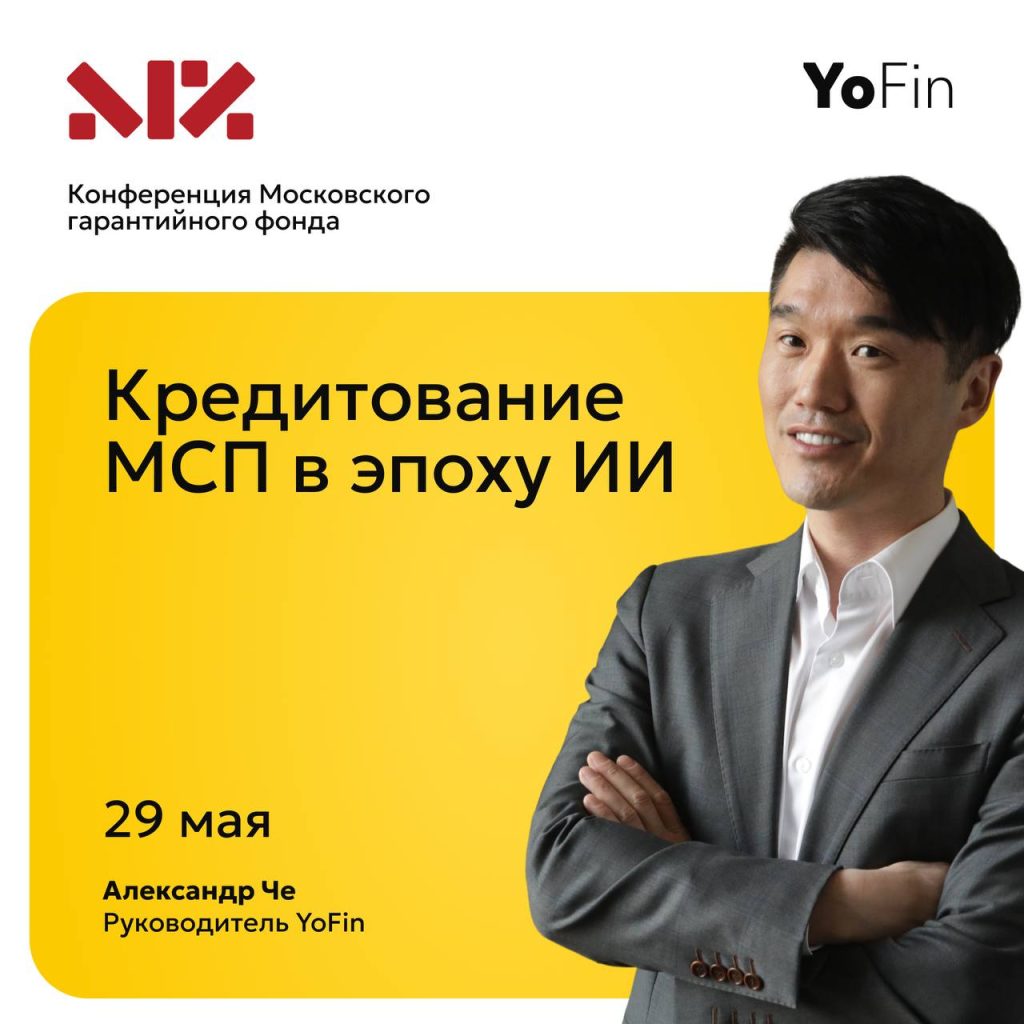
    29 мая выступили на конференции Московского Гарантийного Фонда, где Александр Че представил свой взгляд на роль искусственного интеллекта в решении системной проблемы рынка: почему при наличии ликвидности доля отказов по кредитам для МСП достигает 90%.

    В ходе выступления мы проанализировали парадоксальную ситуацию, сложившуюся в секторе. По итогам 2025 года кредитный портфель реального сектора МСП сократился на 4,2%, а его доля в совокупном портфеле впервые опустилась ниже 50%. Объём новых выдач упал на 15%, а доля компаний, испытывающих проблемы с обслуживанием долгов, выросла с 12,2% до 17,8%. Однако, эти цифры не отражают главной проблемы, которая лежит в плоскости операционной неподготовленности бизнеса к диалогу с банками.

    Ключевым тезисом YoFin стало разграничение функций ИИ: это не инструмент для принятия кредитных решений вместо банка и не замена финансовой организации. По данным опросов НАФИ, 65% предпринимателей связывают закрытие бизнеса с убыточностью и налоговой нагрузкой, однако именно ИИ способен заранее подсветить слабые места и дать предпринимателю маршрут к финансированию, а не просто вердикт «отказано».

    «Задача ИИ — разобрать финансовое состояние бизнеса: движения средств, слабые места, риски по контрагентам, кассовые разрывы. На выходе мы даём клиенту понятный маршрут к финансированию. Так мы работаем в YoFin», — прозвучало в выступлении Александра Че.

  • YoFin & ВТБ Банк: партнерство со вкусом

    На прошлой неделе YoFin принял участие в мероприятии для ключевых партнеров Банка ВТБ. В рамках вечера состоялся показ спектакля по мотивам произведения Антуана де Сент-Экзюпери «Не покидай свою планету» с Константином Хабенским в главной роли на сцене МХТ имени Чехова.

    ВТБ неизменно демонстрирует умение сочетать деловую повестку с высоким уровнем организации и вкусом, объединяя партнеров вокруг глубоких культурных и человеческих смыслов.

    Благодарим команду ВТБ за приглашение и возможность провести время в такой неформальной, но значимой для партнерского диалога атмосфере. Мы всегда высоко ценим сотрудничество с Банком и рады укреплению деловых отношений.

  • В ТПП РФ определили векторы цифровой трансформации для МСБ

    26 февраля 2026 года в Торгово-промышленной палате Российской Федерации состоялось заседание Комиссии по развитию региональных, средних и малых банков Совета ТПП РФ по финансовому рынку и инвестициям.

    Тема встречи — «Цифровая трансформация финансового сектора: инструменты для МСБ 2026».

    Мероприятие объединило представителей Банка России, Корпорации МСП, Фонда «Сколково», банковского и финтех-сообщества, а также экспертов Комитета ТПП РФ по поддержке и развитию МСП.

    С приветственными словами выступили советник президента ТПП РФ Дмитрий Курочкин, директор департамента проектной и инвестиционной деятельности ТПП РФ Елена Медведева и председатель Совета ТПП РФ по финансовому рынку и инвестициям Владимир Гамза. Они подчеркнули значимость развития региональных банков и внедрения цифровых инструментов для повышения доступности финансовых услуг для малого и среднего бизнеса.

    В центре обсуждения оказались вопросы, которые действительно волнуют рынок: почему при обилии цифровых инструментов бизнес по-прежнему недополучает финансирование, работают ли ЦФА, краудфандинг и облигации на практике, как выстраивать скоринг, когда классические модели перестали адекватно оценивать риски, и как сделать господдержку реально доступной, а не просто декларируемой мерой.

    Председатель комиссии Александр Че открыл деловую часть, отметив, что коалиция региональных банков способна на равных конкурировать с гигантами, если грамотно выстроить взаимодействие и не пытаться копировать чужие бизнес-модели.

    Михаил Бедловский, начальник управления платежных систем и расчетов ГУ Банка России по ЦФО, погрузил участников в повестку развития платежной инфраструктуры и обозначил точки роста для региональных игроков. Евгений Прокурат, руководитель Департамента по работе с финансовыми институтами «Сберстрахование», разобрал цифровую трансформацию страхового рынка — от клиентского пути до интеграции с банковскими продуктами. Армен Минасян, эксперт по цифровым финансовым решениям, доцент Финуниверситета, представил обзор актуальных цифровых продуктов для банковского сектора.

    Ясин Таха Джелилоглу, генеральный директор компании Iconic, рассказал, как облачные технологии в финтехе перестали быть историей про экономию и стали историей про скорость и гибкость. Равшан Хадыров, директор по развитию продуктов МСБ в «Сравни», добавил аналитики по кредитованию малого и среднего бизнеса, разобрав тренды 2025 года и цифровую трансформацию кредитных процессов.

    Михаил Генис, исполнительный директор комитета по здравоохранению АНД, преподаватель РУДН, предложил нестандартный взгляд, связав успех цифровой трансформации с нейробиологией лидерских решений и умением не совершать стратегические ошибки.

    Блок господдержки и взаимодействия с государством закрывали сразу несколько экспертов. Сергей Трусов, заместитель руководителя Дирекции каналов продаж и взаимодействия с финансовыми организациями Корпорации МСП, рассказал о трансфере технологий. Елена Сатинина, общественный уполномоченный по мерам господдержки, основатель компании «Sea Consult», обозначила барьеры, с которыми сталкиваются банки и их клиенты при попытке воспользоваться господдержкой. Сергей Максимчук, директор по развитию бизнеса Фонда «Сколково», показал, что инновации для региональных банков — это доступная история с понятными механизмами снижения издержек.

    Практическим опытом внедрения цифровых продуктов поделились представители банковского сообщества: Наталья Яновская, директор департамента экспресс гарантий и кредитов Банка «Реалист»; Александр Седов, руководитель направления партнерских продаж «Просто Банк»; Юрий Богданов, заместитель председателя Совета директоров Банка «Центр-инвест», директор по инновациям. Они рассказали о реальных решениях и ограничениях региональной модели.

    В дискуссионной части также выступили: генеральный директор «ЦФК Партнер» Наталья Каменщикова; независимый директор Александр Качнов; генеральный директор «ЭлЭйДжи Технолоджис» Александр Лужецкий; основатель ГК «Согласованно» Дмитрий Овчинников; операционный директор Тендертех Юрий Матасов; заместитель директора Департамента Ассоциации российских банков Игорь Логинов; и.о. председателя правления Банка «Мир привилегий» Евгений Маркин; бизнес-стратег Софья Яблочкина; управляющий директор «Модульбанк» Александр Кирьяков.

    Главный итог заседания — решение о формировании рабочих групп при ТПП РФ для дальнейшей проработки вопросов цифровой трансформации финансового сектора в интересах МСБ. В фокусе — проектирование цифровой инфраструктуры, цифровизация мер господдержки, интеграция сервисов для предпринимателей в банковские продукты и кадровые вызовы отрасли.