Цифровизация банковского сектора перешла из категории перспективных направлений в практическую задачу. Но вместе с новыми возможностями перед банками все чаще возникает вопрос: какие технологии действительно нужны рынку и насколько оправданы затраты на их внедрение?
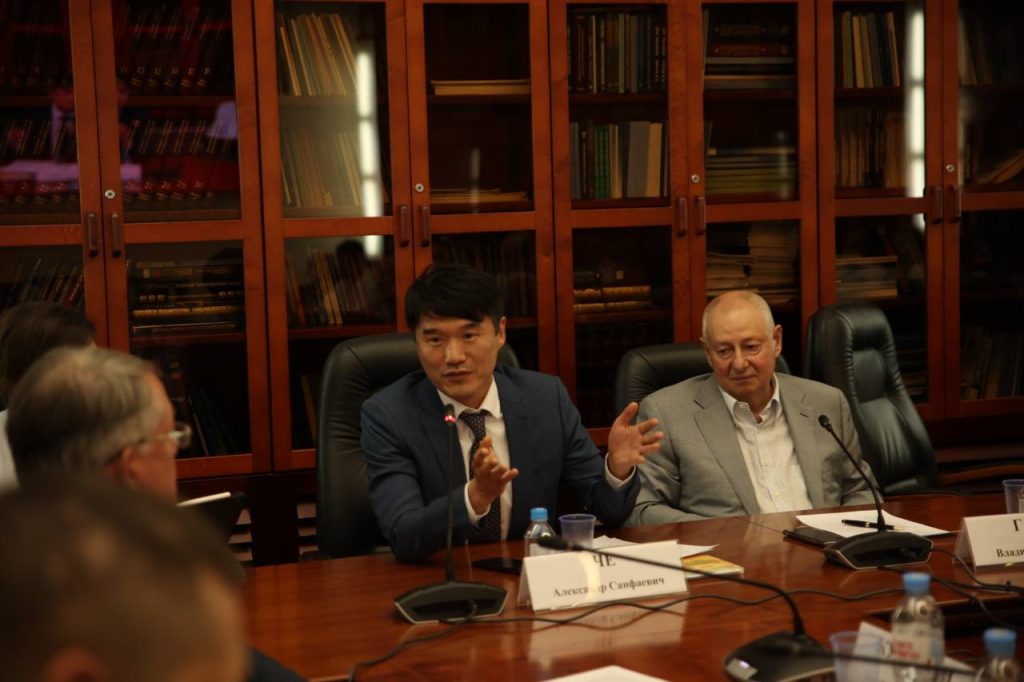
Эти вопросы стали ключевыми на круглом столе «Цифровая трансформация финансового сектора: инструменты для МСБ», который прошел 28 июля 2026 года в ТПП РФ. В заседании Комиссии по развитию региональных, средних и малых банков Совета ТПП РФ по финансовому рынку и инвестициям приняли участие представители Банка России, банковского сообщества, технологических компаний и институтов развития.
Цифровизация для региональных банков: вопрос не только технологий
Открывая заседание, председатель Совета ТПП РФ по финансовому рынку и инвестициям Владимир Гамза отметил, что высокий уровень цифровизации крупных банков пока не означает достижения высокого уровня развития цифровых сервисов во всей банковской системе. Особенно это заметно в сегменте финансирования малого и среднего бизнеса.
Директор Департамента проектной и инвестиционной деятельности ТПП РФ Елена Медведева также подчеркнула важность более активного вовлечения региональных банков в финансирование проектов и развития проектного финансирования в регионах.
По словам советника президента ТПП РФ Дмитрия Курочкина, цифровой рубль, искусственный интеллект и платформенные решения постепенно становятся для финансового рынка не просто новыми инструментами, а важными условиями конкурентоспособности.
При этом для небольших и региональных банков цифровизация связана не только с поиском новых возможностей, но и с серьезными затратами. Именно поэтому особенно актуальным становится поиск решений, которые можно внедрять без создания дорогостоящей инфраструктуры с нуля.
Цифровой рубль: инфраструктура есть, теперь нужна экономика
Начальник Управления платежных систем и расчетов Главного управления Банка России по ЦФО Ольга Любар рассказала о цифровом рубле как о новой форме национальной валюты, эмитируемой Банком России.
Среди его потенциальных преимуществ — снижение стоимости и ускорение расчетов, возможность использования смарт-контрактов и развитие трансграничных платежей.
Исполнительный вице-президент Ассоциации российских банков Павел Неумывакин отметил, что затраты небольших банков на внедрение цифрового рубля могут достигать 100 млн рублей — суммы, сопоставимой с их годовой прибылью.
Поэтому вместе с развитием технологии возникает и другой вопрос: как сделать ее внедрение экономически оправданным? Одним из возможных решений может стать создание универсальных инструментов, которые позволят банкам снизить стоимость цифровизации.
Сама по себе технология не создает экономического эффекта. Она должна быть встроена в работающую бизнес-модель и решать конкретную задачу.
ИИ не исправит неэффективный процесс
Этот же принцип работает и с искусственным интеллектом.
Бизнес-стратег Софья Яблочкина представила практические кейсы применения ИИ в банковских процессах: от автоматизации подготовки документов и отчетности до анализа договоров и конкурентной среды.
При этом, по ее мнению, региональным банкам необязательно повторять путь крупнейших игроков рынка. Начать можно с небольших пилотных проектов и использовать существующую банковскую инфраструктуру для решения конкретных задач.
Генеральный директор Droog.ai, экс-вице-президент QIWI и экс-коммерческий директор Яндекса Алексей Баринский также призвал не рассматривать ИИ как самоцель. По его словам, технологическая гонка только начинается, поэтому банкам не стоит принимать решения из страха отстать от рынка или рассчитывать на обещания сверхбыстрого внедрения.
Еще один важный вопрос — качество данных. Председатель Комиссии по развитию партнерского и проектного финансирования Ренат Хилажев обратил внимание: даже самые современные алгоритмы не дадут качественного результата, если исходные данные недостоверны.Одним из возможных решений может стать прямой обмен данными между бухгалтерскими системами бизнеса и банками. Этот подход позволяет сократить количество посредников и повысить качество информации, на основе которой принимаются финансовые решения.
О возможностях такого подхода рассказала представитель компании «Смартан» группы 1С Мария Михайленко. Сегодня в системах 1С содержатся данные миллионов субъектов малого бизнеса, а их обработка может использоваться для более точной оценки рисков и развития банковского скоринга.
Цифровизация не всегда требует разработки с нуля
Технологии уже позволяют автоматизировать значительную часть процессов, связанных с оценкой заявок и принятием решений по финансированию.
Так, исполнительный директор Московского гарантийного фонда Антон Купринов рассказал, что цифровизация процедур позволила значительно ускорить работу с заявками МСП: сегодня 98% поручительств Фонда оформляются по ускоренной процедуре.
При этом цифровизация — это не только автоматизация отдельных операций. Она может менять саму инфраструктуру взаимодействия банков, бизнеса и финансовых платформ.
Именно поэтому одним из направлений дальнейшей работы Комиссии станет развитие цифровых банковских продуктов, стандартизация процессов и внедрение готовых решений, которые региональные банки смогут использовать уже сейчас.
Цифровой кредитный конвейер YoFin
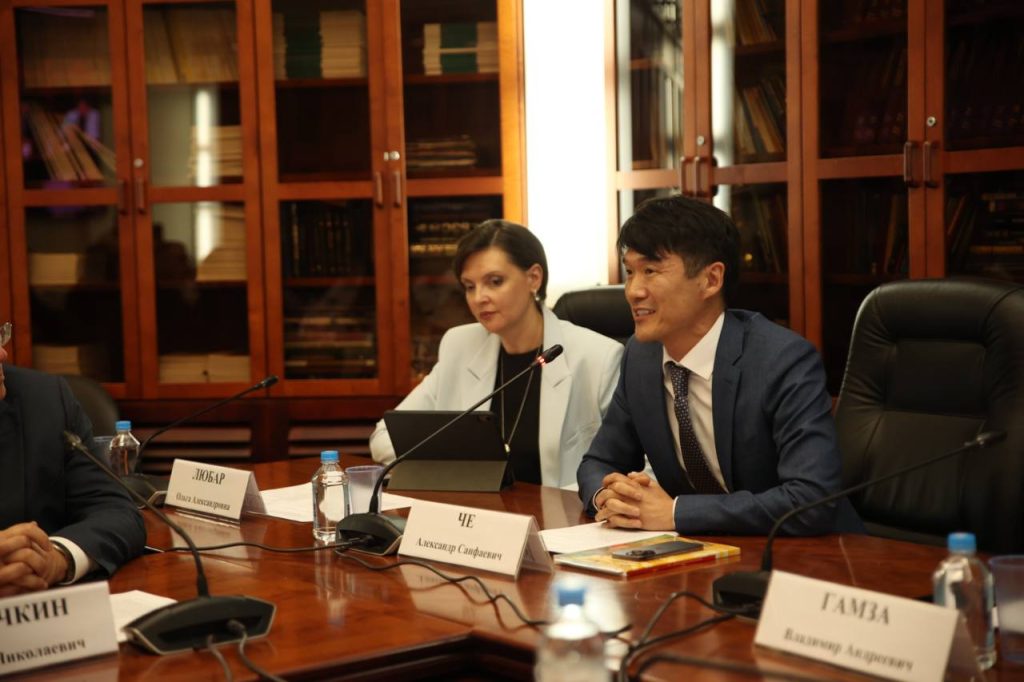
В рамках заседания председатель Комиссии, генеральный директор финансового маркетплейса YoFin Александр Че представил итоги работы и рассказал о создании четырех рабочих групп.
В качестве практического вклада в работу Комиссии Александр Че объявил о предоставлении неисключительной лицензии на цифровой кредитный конвейер YoFin за 1 рубль.
Решение позволит региональным банкам оцифровывать кредитные продукты и интегрировать их с финансовыми маркетплейсами без необходимости самостоятельно создавать всю технологическую инфраструктуру.
Это пример того, как профессиональная кооперация может снижать стоимость цифровизации. Вместо того чтобы тратить ресурсы на разработку базовых технологических решений, банки могут сосредоточиться на своих продуктах, экспертизе и работе с клиентами.
По итогам заседания участники договорились продолжить работу по оцифровке мер государственной поддержки, стандартизации банковских продуктов и внедрению ИИ-решений в региональных банках.
Если экспертиза и банковский продукт уже есть, не всегда нужно заново создавать инфраструктуру для их масштабирования. Готовые решения позволяют быстрее выводить продукты на рынок и направлять ресурсы туда, где они действительно создают новую ценность.
Подробнее о заседании и выступлениях участников — в материале ТПП РФ
Добавить комментарий